Banca di Asti
Cedacri Spa
- 3,5
- 901.00 recensioni
- 100.00K
- Download
- Free
- Prezzo
Screenshot
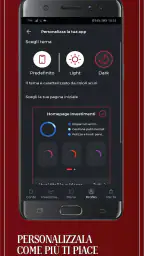
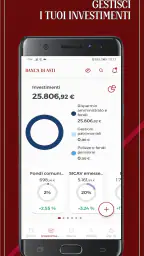
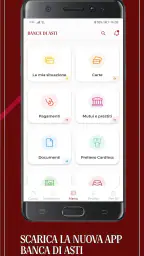
Banca di Asti Pro e contro
Pro
- Accesso rapido a conto, saldo e movimenti dall’app.
- Bonifici e pagamenti gestibili direttamente dallo smartphone.
- Autenticazione biometrica per un accesso più pratico e sicuro.
- Notifiche utili per monitorare operazioni e variazioni del conto.
- Interfaccia pensata anche per le principali operazioni quotidiane.
Contro
- Alcune funzioni possono richiedere l’attivazione preventiva in filiale.
- L’esperienza può variare in base al conto e ai servizi sottoscritti.
- Potrebbero verificarsi rallentamenti durante aggiornamenti o manutenzioni.
- Non tutte le operazioni bancarie sono disponibili completamente online.
- Per assistenza complessa può essere necessario contattare la filiale.
 Analisi di All-app
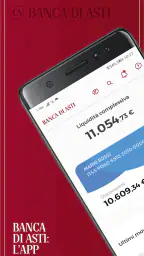
Usare l’app di una banca dovrebbe significare soprattutto una cosa: riuscire a controllare i propri soldi senza trasformare ogni operazione in una visita allo sportello. Dopo aver provato Banca di Asti, l’ho trovata una soluzione pensata proprio per questo tipo di rapporto quotidiano con la banca: consultare il conto, verificare i movimenti e gestire le operazioni principali dal telefono, con un approccio più pratico che spettacolare.
È un’app finanziaria sviluppata da Cedacri Spa e distribuita gratuitamente, con classificazione PEGI 3. Il suo punto di partenza è semplice: portare i servizi della Banca di Asti sullo schermo dello smartphone attraverso un accesso rapido. Non cerca di diventare un’app per il budgeting personale o un aggregatore di tutti i conti che possiedo; resta concentrata sul rapporto con il proprio istituto.
Questa scelta ha un vantaggio evidente, ma anche un limite da capire subito. Se sono già cliente Banca di Asti e voglio un canale mobile per le attività bancarie abituali, l’app ha senso. Se invece cerco uno strumento per confrontare conti diversi, organizzare automaticamente le spese familiari o gestire investimenti da più istituti, dovrò guardare altrove o affiancarla a un’altra soluzione.
Il flusso quotidiano: dal controllo del saldo alle operazioni essenziali
Il modo più naturale di usare Banca di Asti è aprirla con un obiettivo preciso. Io la vedo come una piccola postazione bancaria personale: entro, controllo la situazione, verifico ciò che mi serve e chiudo. Questo approccio evita di perdersi in consultazioni casuali e rende più facile accorgersi di un movimento insolito o di una spesa dimenticata.
La prima abitudine che consiglio è controllare il conto in momenti ricorrenti, invece di aspettare di avere un dubbio. Per esempio, dopo un acquisto importante posso verificare che l’addebito sia comparso correttamente; prima di un pagamento posso controllare la disponibilità; a fine settimana posso dare un’occhiata ai movimenti recenti. Sono gesti semplici, ma trasformano l’app da strumento usato solo in emergenza a parte stabile della gestione personale.
Un caso concreto è quello di una bolletta o di un pagamento già previsto. Prima di procedere, apro l’app, controllo il saldo disponibile e guardo i movimenti per capire quali addebiti siano già passati. In questo modo non mi baso su una cifra ricordata a memoria. Se devo poi autorizzare un’operazione, seguo con attenzione i passaggi richiesti invece di procedere automaticamente: nelle app bancarie la velocità è utile solo quando non riduce la precisione.
La consultazione dei movimenti merita più attenzione di quanto sembri. Non serve solo a vedere quanto denaro è rimasto. Può aiutare a ricostruire una spesa, verificare una data, distinguere un pagamento già contabilizzato da uno ancora in attesa e capire se una variazione del saldo dipende da un’operazione recente. Quando cerco qualcosa, preferisco partire dal periodo approssimativo e poi leggere le descrizioni con calma, anziché scorrere senza criterio.
Altri articoli dalla nostra redazione

Instagram decide cosa vediamo: il potere nascosto del feed

Spotify trasforma l’ascolto in abitudine, ma decide sempre più cosa sentiamo

Amazon Alexa sotto pressione: cosa succede quando rete e configurazione cedono

Amazon Music: una comunità discreta, più da ascoltare che da condividere

Zoom Workplace riduce la confusione nelle riunioni da mobile

Sblocca la Personalità del Tuo Telefono con ZEDGE™ Suonerie, Sfondi
Per chi usa il telefono come strumento principale, la comodità più importante non è necessariamente avere molte schermate, ma sapere dove trovare le informazioni abituali. Dopo qualche giorno di utilizzo, conviene memorizzare il percorso che porta al saldo e ai movimenti, così le verifiche brevi diventano rapide. Io eviterei invece di aprire l’app mentre sono di fretta o in un luogo affollato se devo inserire dati sensibili: la praticità non deve diventare disattenzione.
Come impostare una routine senza complicarsi la vita
Una routine efficace può essere molto breve. Al mattino posso controllare se sono arrivati accrediti attesi; prima di un acquisto consistente posso verificare la disponibilità; alla sera posso controllare le operazioni effettuate durante la giornata. Non è necessario fare tutte e tre le cose ogni giorno: l’idea è associare il controllo dell’app a momenti in cui ha un’utilità concreta.
Un altro metodo utile è separare le consultazioni dalle operazioni dispositive. Quando voglio solo leggere il saldo, entro con questo scopo e non inizio anche a predisporre un pagamento. Quando devo eseguire un’operazione, preparo prima le informazioni necessarie e controllo due volte i dati prima della conferma. Questa distinzione riduce gli errori causati dalla fretta e rende più chiaro ciò che ho fatto.
La versione attuale indicata per l’app è la 1.6.14, mentre il dispositivo deve utilizzare almeno Android 8.0. Questo requisito è abbastanza accessibile per molti telefoni, ma chi possiede uno smartphone molto datato dovrebbe verificare la compatibilità prima di organizzare tutto il proprio rapporto bancario intorno all’app. Per me è un dettaglio pratico importante: un’app finanziaria deve essere disponibile proprio quando serve, non solo quando il dispositivo è recente.
Le impostazioni da controllare prima di usarla spesso
La prima impostazione da verificare è il metodo di accesso. Voglio sapere esattamente quali passaggi mi vengono richiesti e se il telefono che sto usando è quello che intendo mantenere come dispositivo principale. Cambiare spesso dispositivo senza una procedura ordinata può rendere più macchinoso l’accesso, quindi preferisco configurare l’app con calma, quando non ho un pagamento urgente da completare.
Controllerei anche le notifiche del telefono. Se l’app le utilizza per informare sulle attività del conto o sulle richieste di conferma, lasciarle attive può essere utile; se invece arrivano troppi avvisi, il rischio è iniziare a ignorarli tutti. La scelta migliore dipende dal modo in cui gestisco il conto: chi fa molte operazioni può preferire avvisi selettivi, mentre chi usa il conto raramente può trarre vantaggio dal ricevere ogni comunicazione importante.
Non confonderei però una notifica con una verifica completa. Anche quando compare un avviso, apro l’app e controllo il dettaglio direttamente, soprattutto se il messaggio riguarda un’operazione che non ricordo. Le notifiche sono un promemoria comodo, non un sostituto della lettura dei movimenti. Questa è una delle abitudini che considero più importanti per usare bene qualsiasi app bancaria.
Prima di affidarmi completamente all’app, verifico inoltre di conoscere i canali alternativi della banca. Non perché Banca di Asti sia inutile, ma perché un problema di telefono, connessione o accesso può capitare. Sapere come contattare la banca o come gestire una necessità urgente evita di trovarsi bloccati proprio nel momento meno opportuno. L’app funziona meglio quando fa parte di un’organizzazione più ampia, non quando è l’unico piano possibile.
Il blocco del telefono e l’aggiornamento del sistema operativo sono altre due basi da non trascurare. Un’app finanziaria installata su un dispositivo lasciato senza protezione non offre la stessa tranquillità di un telefono con accesso personale e software mantenuto aggiornato. Io eviterei anche di usare reti pubbliche non affidabili per operazioni delicate, preferendo una connessione conosciuta quando devo confermare un pagamento o modificare impostazioni.
Scorciatoie pratiche e schemi di utilizzo più veloci
La scorciatoia più efficace non è una funzione segreta: è preparare prima ciò che serve. Se devo effettuare un pagamento, raccolgo in anticipo i dati del beneficiario, l’importo e la causale. Così apro l’app solo quando sono pronto e posso dedicare l’attenzione alla verifica finale. Questo riduce il rischio di interrompere la procedura e poi non ricordare a che punto ero arrivato.
Per le operazioni ripetute, mi aiuta mantenere una piccola lista mentale delle verifiche indispensabili: destinatario, cifra, data e causale. Non do per scontato che un beneficiario abituale renda superfluo il controllo. Un errore di importo può essere più probabile proprio quando penso di conoscere già tutto e procedo senza leggere.
Quando controllo le spese, posso usare i movimenti come una sorta di diario finanziario essenziale. Se noto un addebito che non riconosco, non lo classifico subito come frode: controllo prima la descrizione, la data e l’eventuale differenza tra autorizzazione e contabilizzazione. Se il dubbio resta, contatto la banca attraverso i canali appropriati. Questa sequenza è più efficace che cancellare l’app, reinstallarla o riprovare l’accesso senza aver capito il problema.
Un uso intelligente consiste anche nel non consultare il saldo in modo isolato. Il saldo può cambiare per operazioni già effettuate ma non ancora ricordate, quindi lo leggo insieme all’elenco dei movimenti. Per pianificare una spesa, considero ciò che è già uscito e ciò che so di dover pagare, invece di trattare la cifra visualizzata come denaro completamente libero.
Per una persona che divide le spese con il partner, l’app può essere utile come punto di verifica del proprio conto, ma non sostituisce un accordo familiare sul budget. Io annoterei separatamente le spese condivise e quelle personali, perché la consultazione bancaria mostra le operazioni ma non decide da sola come interpretarle. È un piccolo limite rispetto alle app specializzate nel bilancio domestico, che spesso offrono categorie e riepiloghi più orientati alla pianificazione.
Dove l’app convince e dove mostra i suoi limiti
Il vantaggio principale è la focalizzazione. Banca di Asti non deve convincermi a usare un ecosistema finanziario complesso: mi serve per interagire con la mia banca dal telefono. Per un cliente che vuole controllare il conto senza passare ogni volta da un computer, questa immediatezza può essere sufficiente e concreta.
Non la sceglierei invece come unica applicazione per analizzare in profondità le mie abitudini di spesa. Le app di budgeting dedicate sono generalmente più adatte a creare categorie, obiettivi e prospetti complessivi; gli aggregatori possono essere preferibili a chi possiede conti presso istituti diversi e vuole una visione unificata. Banca di Asti ha un altro ruolo: è il canale mobile del rapporto con Banca di Asti, non un centro di controllo finanziario universale.
La valutazione media è di 3,5 su Google Play, con oltre quattromila valutazioni e più di novecento recensioni. La considero un’indicazione da leggere con equilibrio: mostra che l’esperienza non è identica per tutti, ma una media non spiega se una difficoltà dipenda dal dispositivo, dall’accesso, dalla connessione o da una funzione specifica. Prima di giudicare l’app da un singolo commento, valuterei il mio caso d’uso e la compatibilità del telefono.
Il numero di installazioni supera quota centomila, segno che l’app ha raggiunto una base di utenti significativa per il suo contesto. Non lo interpreto automaticamente come garanzia di un’esperienza perfetta. Per un’app bancaria contano soprattutto la chiarezza dei passaggi, la continuità dell’accesso e la capacità di completare senza ambiguità le attività che uso davvero.
Un possibile punto di frizione è proprio la sicurezza: i controlli aggiuntivi possono rendere l’accesso meno immediato rispetto a un’app non finanziaria. Io preferisco accettare qualche passaggio in più piuttosto che cercare scorciatoie. Chi desidera entrare e operare con un solo gesto potrebbe trovare l’esperienza meno fluida, ma in questo settore la rapidità non dovrebbe essere l’unico criterio.
Per chi è adatta e quando conviene scegliere altro
La consiglierei a chi è cliente Banca di Asti, usa già lo smartphone ogni giorno e vuole una gestione essenziale del conto senza dipendere dal computer. È adatta anche a chi preferisce controllare personalmente saldi e movimenti, con una routine semplice e ripetibile. Il fatto che sia gratuita rende facile provarla senza aggiungere un costo specifico all’uso del canale mobile.
La eviterei come scelta principale per chi non ha un rapporto con Banca di Asti, per chi vuole gestire più banche in una sola schermata o per chi cerca analisi dettagliate delle proprie categorie di spesa. In questi casi un’app aggregatrice o un’app di finanza personale può essere più coerente con l’obiettivo. Non è una bocciatura: significa riconoscere che uno strumento bancario proprietario serve soprattutto il cliente di quella banca.
La classificazione PEGI 3 indica che non è un prodotto rivolto a un pubblico adulto per contenuti particolari, ma questo non significa che un minore debba usarla senza supervisione. Le operazioni finanziarie richiedono responsabilità, credenziali protette e attenzione. Io la considererei un’app personale, da installare sul telefono del titolare e da non condividere con altre persone.
Il mio verdetto dopo averne definito il metodo d’uso
La forza di Banca di Asti sta nella routine, non nella quantità di funzioni che si possono immaginare. Se la uso per controllare con regolarità il conto, preparare le operazioni con i dati già a portata di mano e verificare ogni conferma, diventa un canale pratico. Se invece la apro senza un obiettivo, mi aspetto strumenti di analisi avanzata o voglio riunire più banche, il confronto con alternative specializzate diventa inevitabile.
Il mio consiglio è installarla sul dispositivo compatibile, configurare l’accesso senza fretta, rivedere notifiche e protezioni del telefono e poi provarla con attività semplici: leggere il saldo, consultare i movimenti e verificare un’operazione già nota. Solo dopo passerei alle operazioni più importanti. Questo percorso permette di capire rapidamente se il modo in cui l’app organizza il rapporto bancario si adatta alle proprie abitudini.
Per me il risultato è positivo con una condizione chiara: bisogna considerarla l’app mobile della Banca di Asti, non un consulente finanziario personale. Il suo valore emerge quando riduce i passaggi tra una necessità quotidiana e il controllo del conto. La versione attuale è la 1.6.14 e l’app è disponibile gratuitamente per dispositivi Android compatibili; prima di affidarle attività importanti, però, manterrei sempre una buona disciplina digitale e un canale alternativo per le situazioni urgenti.
Domande frequenti
Che cos’è Banca di Asti e quali servizi offre tramite l’app?
Banca di Asti è l’applicazione di home banking del Gruppo Banca di Asti, pensata per permettere ai clienti di gestire le proprie operazioni quotidiane da smartphone o tablet. In base al profilo e ai servizi attivati, è possibile controllare saldo e movimenti, effettuare bonifici, consultare documenti, gestire carte e verificare le principali informazioni sui rapporti bancari, senza recarsi necessariamente in filiale.
Come si accede all’app Banca di Asti per la prima volta?
Per utilizzare l’app è generalmente necessario essere clienti della banca e avere attivato i servizi di internet banking o mobile banking. Dopo l’installazione, l’accesso può richiedere le credenziali personali e un sistema di autenticazione aggiuntivo, come un codice temporaneo, una notifica push o un metodo biometrico. Le procedure possono variare; è quindi importante seguire le istruzioni ufficiali e contattare l’assistenza in caso di problemi.
È possibile effettuare bonifici e pagamenti dall’app Banca di Asti?
Sì, l’app consente normalmente di eseguire diverse operazioni dispositive, tra cui bonifici e altri pagamenti disponibili per il proprio conto. Prima della conferma vengono mostrati i dati dell’operazione, l’importo e l’eventuale commissione applicata. Per autorizzare il pagamento potrebbe essere richiesto un secondo fattore di sicurezza. Prima di inviare denaro, controllate sempre attentamente IBAN, beneficiario e causale.
L’app Banca di Asti è sicura per gestire conto e carte?
L’app è progettata per proteggere l’accesso e le operazioni attraverso credenziali personali, sistemi di autenticazione forte e, sui dispositivi compatibili, riconoscimento biometrico. La sicurezza dipende anche dal comportamento dell’utente: installate l’app solo dagli store ufficiali, mantenete aggiornati sistema operativo e applicazione, non condividete codici o password e diffidate di SMS, email o telefonate che richiedono dati riservati.
Cosa fare se non riesco ad accedere o l’app Banca di Asti non funziona?
In caso di accesso bloccato, credenziali dimenticate, errori durante un pagamento o malfunzionamenti, verificate innanzitutto la connessione internet e la disponibilità di aggiornamenti nello store. Evitate di inserire ripetutamente dati errati, perché l’utenza potrebbe essere temporaneamente bloccata. Se il problema continua, consultate la sezione di assistenza ufficiale oppure contattate direttamente Banca di Asti usando esclusivamente recapiti verificati.